• हिन्दी
  • English
  • मराठी
  • বাংলা
  • தமிழ்
  • മലയാളം
  • ગુજરાતી
  • తెలుగు
  • ಕನ್ನಡ
  • ଓଡ଼ିଶା
  • Z Bharat
  • PHH
  • Business
  • WION
  • facebookyoutubetwitterwhatsapp
Zee News Gujarati
  • ન્યૂઝ
  • વીડિયો
  • ફોટો
  • ટૂંકા વીડિયો
Add Zee Business As A Preferred Source
App
  • Live TV
  • ગુજરાત
  • રાષ્ટ્રીય
  • આંતરરાષ્ટ્રીય
  • વેપાર
  • બોલીવુડ
  • સ્પોર્ટ્સ
  • લાઇફસ્ટાઇલ
  • ધાર્મિક
  • ઉપયોગિતા
  • કારકિર્દી
  • ઝી ન્યૂઝ ગુજરાતી
  • /વેપાર
  • /Home Loan: ડાઉન પેમેન્ટમાં એક ભૂલ પડશે ભારે, ઘર ખરીદતા પહેલા બેંકની લોન લિમિટ નહીં, તમારું બજેટ જુઓ

Home Loan: ડાઉન પેમેન્ટમાં એક ભૂલ પડશે ભારે, ઘર ખરીદતા પહેલા બેંકની લોન લિમિટ નહીં, તમારું બજેટ જુઓ

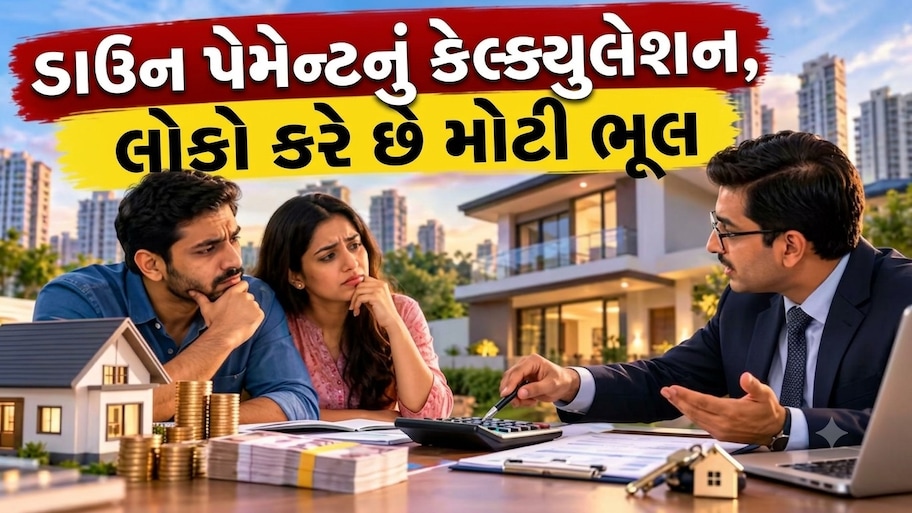
ઘર ખરીદવા સમયે પહેલા બેંકની લોન લિમિટ નહીં, પરંતુ ખિસ્સાનું ગણિત જુઓ. જાણકારોનું માનીએ તો હોમ લોનનો ઈએમઆઈ 30-35 ટકાથી વધુ ન હોવો જોઈએ. સમજો બજેટનું સંપૂર્ણ ગણિત.

Written ByGokani Dhaval
Published: Oct 15, 2026, 12:31 PM IST|Updated: Oct 15, 2026, 12:35 PM IST
joinshare
Home Loan: ડાઉન પેમેન્ટમાં એક ભૂલ પડશે ભારે, ઘર ખરીદતા પહેલા બેંકની લોન લિમિટ નહીં, તમારું બજેટ જુઓ

About the Author

Gokani Dhaval

Gokani Dhaval

ધવલ ગોકાણી 14 વર્ષથી પત્રકારત્વમાં કાર્યરત છે. સ્પોર્ટસ, રાજનીતિ, બિઝનેસ, 'ટેક્નોલોજી, હેલ્થ અને રાષ્ટ્રીય-આંતરરાષ્ટ્રીય સમાચાર પર ખાસ નજર રાખે છે. ક્રિકેટ એમનું પેશન છે, ક્રિકેટ જગતના અવનવા રેકોર્ડની જાણકારી અને સમજ હોવાની સાથે તેઓ જુલાઈ 2017થી Z 24 Kalakમાં ચીફ સબ એડિટર તરીકે ફરજ બજાવે છે. આ પહેલાં એમને ETV Bharat અને News 18માં પણ કામ કર્યું છે. અર્થશાસ્ત્રમાં સ્નાતક હોવાની સાથે તેઓ સૌરાષ્ટ્ર યુનિવર્સસિટીમાંથી પત્રકારત્વનો અભ્યાસ કરી ચૂક્યા છે. 
Read More

Trending

  • News
  • Photos
  • Videos
Bad Habits: આંખને નુકસાન માટે દર વખતે મોબાઈલ જવાબદાર ન પણ હોય, આ 6 કુટેવો પણ તમારી આંખો બગાડી શકે છે

Bad Habits: આંખને નુકસાન માટે દર વખતે મોબાઈલ જવાબદાર ન પણ હોય, આ 6 કુટેવો પણ તમારી આંખો બગાડી શકે છે

2

પુસ્તક વાંચો અને રૂપિયા કમાઓ! રાજકોટની સ્કૂલે એવો પ્રયોગ કર્યો કે જાણીને તમે પણ ચોંકી જશો!

3

Gold Price Today: પાંચમા નોરતે પણ સોના-ચાંદીના ભાવમાં મોટો કડાકો, આજનો ગોલ્ડ-સિલ્વર રેટ જાણીને લેવા દોડશો

4

Jailer 2 Movie Review: રજનીકાંતની ફિલ્મ જેલર 2 જોવા જવી કે નહીં ? ફિલ્મ રીવ્યુ વાંચીને જ નક્કી કરો

5

Home Loan: ડાઉન પેમેન્ટમાં એક ભૂલ પડશે ભારે, ઘર ખરીદતા પહેલા બેંકની લોન લિમિટ નહીં, તમારું બજેટ જુઓ

logo
  • contact us
  • privacy policy
  • legal
  • investor info
  • advertise with us
  • careers
© 1998-2026 Indiadotcom Digital Private Limited, All Rights Reserved.

ઘર ખરીદવાની યોજના બનાવી રહેલા લાખો લોકોને કેટલીક જાણકારી હોવી જોઈએ. નવું ઘર પસંદ કરવા સમયે માત્ર બેંકમાંથી મંજૂર થનાર મહત્તમ લોન પર નિર્ભર રહેવાની જગ્યાએ પોતાની માસિક બચત અને ખર્ચનો હિસાબ લગાવવો જરૂરી છે. આ નાણાકીય નિયમ દેશના કરોડો ઘર ખરીદનારને સીધી રીતે પ્રભાવિત કરે છે.

આ વિશ્લેષણ એટલા માટે મહત્વનું છે કારણ કે હોમ લોન 15-25 વર્ષની લેવાની હોય છે. વધુ EMI થી બાળકોના અભ્યાસ અને નિવૃત્તિ જેવી બીજી યોજનાઓ લટકી શકે છે. ઘર ખરીદતા પહેલા પોતાની વાસ્તવિત ચુકવણીની ક્ષમતા અને ઈમરજન્સી ફંડની સમીક્ષા કરી કોઈ પ્રોપર્ટીનો સોદો કરવો જોઈએ.

ટેક-હોમ ઇનકમ અને ઈએમઆઈનો યોગ્ય ગુણોત્તરઃ 30-35% ની સુરક્ષિત ફોર્મ્યુલા
હંમેશા લોકો તે માને છે કે જો બેંક 80 લાખ રૂપિયાની લોન આપવા માટે તૈયાર છે, તો તે 1 કરોડ રૂપિયાનું મકાન સરળતાથી ખરીદી શકે છે. પરંતુ બેંક તરફથી નક્કી કરવામાં આવેલી લોન પાત્રતા અને ખરીદીનો વાસ્તવિક ખર્ચ ઉઠાવવાની ક્ષમતામાં મોટું અંતર હોય છે. હોમ લોનનો માસિક ઈએમઆઈને પોતાની ઇન-હેન્ડ એટલે કે ટેક-હોમ સેલેરીના 30થી 35 ટકા સુધી રાખવો સૌથી સુરક્ષિત નાણાકીય માપદંડ છે.

જો આ ઈએમઆઈ 40 ટકા કે તેનાથી ઉપર નીકળી જાય છે તો પરિવારની પાસે બાકી ખર્ચ માટે નાણાકીય સુવિધા ખતમ થવા લાગે છે. ઉદાહરણ તરીકે જો કોઈ વ્યક્તિનો માસિક પગાર 1.5 લાખ રૂપિયા છે તો તેના 30થી 35 ટકા હિસ્સો 45000 રૂપિયાથી લઈને 52000 રૂપિયા થાય છે. આ માત્ર એક માપદંડ છે અને વાસ્તવિક આંકડો વ્યક્તિના બાકી ખર્ચ અને જૂની લોન પર નિર્ભર કરે છે.

બેંક સામાન્ય રીતે તે જુઓ છે કે તમામ જૂની અને નવી લોન મળી કુલ ઈએમઆઈનો ગુણોત્તર ગ્રાહકની શુદ્ધ માસિક આવકના 50 ટકાથી 60 ટકાની અંદર રહે. પરંતુ બેંક જેટલી લોન આપવા તૈયાર છે, એટલી લોન લેવી હંમેશા સમજદારી હોતી નથી. ઘરનું બજેટ બનાવવા સમયે સૌથી પહેલા ઘરેલું ખર્ચ અને જૂની લોનને અલગ રાખી જોવું જોઈએ કે દર મહિને કેટલી બચત થાય છે.

આ પણ વાંચોઃ અમેરિકાથી આવ્યા એક સમાચાર અને ચાંદી ધડામ! સોનાના ભાવમાં પણ મોટો ઘટાડો

લોનથી નહીં, સુરક્ષિત ઈએમઆઈનો હિસાબ લગાવી નક્કી કરો બજેટ
સામાન્ય રીતે ખરીદનાર પહેલા પ્રોપર્ટી પસંદ કરે છે અને બેંકમાંથી મહત્તમ લોન લેવામાં લાગી જાય છે. આ પદ્ધતિ ખોટી છે. ખરીદનારે મહત્તમ લોન લેવાની જગ્યાએ પોતાની ઈએમઆઈથી ઉલટી દિશામાં ગણતરી એટલે કે રિવર્સ કેલકુલેશન કરવું જોઈએ.

સૌથી પહેલા તે નક્કી કરો કે ઘરનો જરૂરી ખર્ચ, વર્તમાન લોન અને ચાલી રહેલી SIPને જારી રાખતા તમે દર મહિને કેટલો ઈએમઆઈ ચિંતા વગર ભરી શકો છો. ત્યારબાદ નક્કી ઈએમઆઈ, વર્તમાન વ્યાજદર અને લોનના સમયગાળાના આધાર પર કુલ લોનની રકમની ગણતરી કરો. લાંબો ગાળો (જેમ કે 25 કે 30 વર્ષ) ની લોન લેવા પર મહિનાનો હપ્તો ઓછો દેખાય છે, પરંતુ આ સમયગાળા દરમિયાન વ્યાજની ચુકવણી મૂળધનથી ડબલ થઈ જાય છે. તેથી લોનની રકમ અને સમયગાળો પસંદ કરવા સમયે કુલ ખર્ચ પર નજર રાખવી જરૂરી છે.

ડાઉન પેમેન્ટમાં બધી બચત ન લગાવોઃ 6થી 12 મહિનાનું ઈમરજન્સી ફંડ જરૂરી
મોટું ડાઉન પેમેન્ટ કરવાથી લોનની રકમ અને વ્યાજનું ભારણ ઘટી જાય છે, પરંતુ તેનો એ મતલબ નછી કે તમે તમારી બધી બચત ડાઉન પેમેન્ટમાં લગાવી દો. જો તમે તમારી તમામ બચત લગાવી દેશો તો કોઈ ઈમરજન્સી સ્થિતિમાં પરિવારની સામે રોકડનું ભારે સંકટ ઉભું થઈ જશે.

ડાઉન પેમેન્ટ કર્યા બાદ પણ પરિવારની પાસે ઓછામાં ઓછા 6 મહિનાના જરૂરી ઘરેલું ખર્ચ અને તમામ ઈએમઆઈ બરાબરનું લિક્વિડ ઈમરજન્સી ફંડ સુરક્ષિત રહેવું જોઈએ. જો ખરીદનાર ખુદનું કામ કે બિઝનેસ કરનાર છે તો તેની આવકમાં ઉતાર-ચઢાવને જોતા ઈમરજન્સી ફંડ 9થી 12 મહિનાના ખર્ચ બરાબર રાખવું જોઈએ.

આ પણ વાંચોઃ આતુરતાનો અંત... આ તારીખે ખુલશે Jioનો IPO, આવી ગઈ તારીખ, 220 રૂપિયા છે GMP

ઈએમઆઈ સિવાય છુપાયેલા ખર્ચઃ સ્ટેમ્પ ડ્યૂટી, રજીસ્ટ્રેશન અને ઈન્ટીરિયર
ઘર ખરીદવા સમયે માત્ર મકાનની કિંમત અને બેંકનો ઈએમઆઈ એકમાત્ર ખર્ચ હોતો નથી. આ સિવાય ઘણા શરૂઆતી અને નિયમિત ખર્ચ હોય છે, જેને લોકો હંમેશા બજેટમાં સામેલ કરવાનું ભૂલી જાય છે.

શરૂઆતી કાયદાકીય ખર્ચઃ પ્રોપર્ટીની નોંધણી, સ્ટેમ્પ ડ્યૂટી, બ્રોકરેજ અને અન્ય કાર્યવાહી પર કુલ ખર્ચના આશરે 6થી 8 ટકા અલગથી ખર્ચ થાય છે.

ઘરનું મેન્ટેનન્સ અને ટેક્સઃ પઝેશન મળ્યા બાદ દર મહિને સોસાયટી મેન્ટેનન્સ ચાર્જ અને વાર્ષિક પ્રોપર્ટી ટેક્સની ચુકવણી નિયમિત રૂપથી કરવાની હોય છે.

ઈન્ટીરિયર અને ફર્નિંશિંગઃ નવા મકાનમાં શિફ્ટ થવા પર અન્ય ફર્નિચર પર 3થી 10 લાખ સુધીનો ખર્ચ થઈ શકે છે.

આ બધા ખર્ચને કારણે ઘર ખરીદ્યા બાદ હાથમાં રોકડ ઓછી થઈ જાય છે, તેથી આ આંકડાને પહેલાં જ કુલ બજેટમાં સામેલ કરવા જોઈએ.
 

Add Zee News as a Preferred Source
TAGS:
Business News