- ઝી ન્યૂઝ ગુજરાતી
- /વેપાર
- /Daily vs Monthly SIP: મ્યુચ્યુઅલ ફંડમાં કઈ પદ્ધતિથી મળી શકે છે વધુ સારું રિટર્ન? જાણો તફાવત
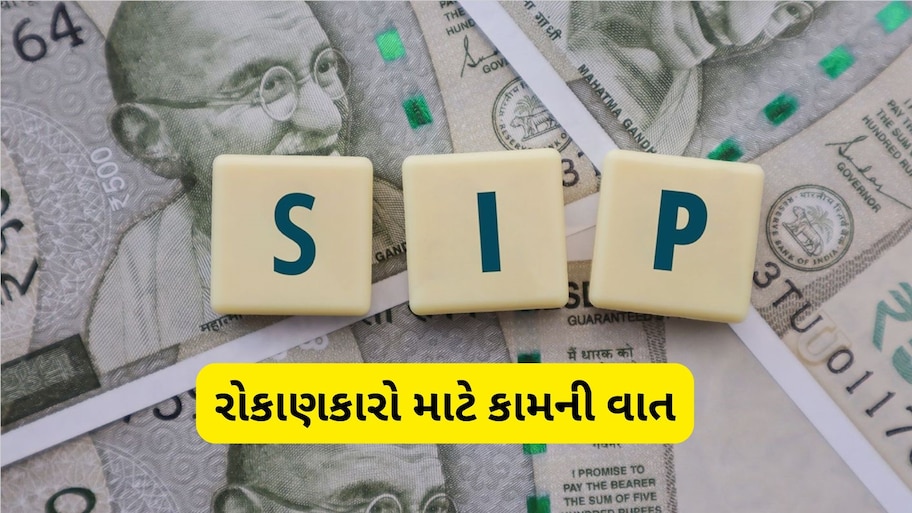
Daily vs Monthly SIP: મ્યુચ્યુઅલ ફંડમાં કઈ પદ્ધતિથી મળી શકે છે વધુ સારું રિટર્ન? જાણો તફાવત
Daily vs Monthly SIP: મ્યુચ્યુઅલ ફંડમાં રોકાણ માટે SIP એક સરળ પદ્ધતિ છે. પરંતુ સવાલ છે કે ડેલી અને મંથલી એસઆઈપીમાંથી કઈ ટ્રિક સારૂ રિટર્ન અપાવી શકે છે.
Written ByGokani Dhaval
Published: Nov 15, 2026, 03:43 PM IST|Updated: Nov 15, 2026, 03:44 PM IST
Gokani Dhaval
ધવલ ગોકાણી 14 વર્ષથી પત્રકારત્વમાં કાર્યરત છે. સ્પોર્ટસ, રાજનીતિ, બિઝનેસ, 'ટેક્નોલોજી, હેલ્થ અને રાષ્ટ્રીય-આંતરરાષ્ટ્રીય સમાચાર પર ખાસ નજર રાખે છે. ક્રિકેટ એમનું પેશન છે, ક્રિકેટ જગતના અવનવા રેકોર્ડની જાણકારી અને સમજ હોવાની સાથે તેઓ જુલાઈ 2017થી Z 24 Kalakમાં ચીફ સબ એડિટર તરીકે ફરજ બજાવે છે. આ પહેલાં એમને ETV Bharat અને News 18માં પણ કામ કર્યું છે. અર્થશાસ્ત્રમાં સ્નાતક હોવાની સાથે તેઓ સૌરાષ્ટ્ર યુનિવર્સસિટીમાંથી પત્રકારત્વનો અભ્યાસ કરી ચૂક્યા છે.
Read Moreટ્રેન્ડિંગ
- ન્યૂઝ
- ફોટો
- વીડિયો